2023年,中国旅行社行业在经历三年疫情冲击后,迎来了关键的转折点。随着出入境管控政策的优化调整,旅游业务逐步恢复,行业呈现出明显的复苏迹象。本文将从行业现状、政策影响及未来趋势三个方面进行分析。
一、行业现状:缓慢复苏,挑战犹存
2023年初,随着国内疫情防控政策优化,国内旅游市场率先回暖。春节、五一、暑期等假期旅游人次和收入同比大幅增长,旅行社国内游业务明显恢复。受国际航班恢复缓慢、签证办理周期长、部分国家对中国游客的入境限制等因素影响,出入境旅游业务恢复滞后,旅行社整体业绩仍低于疫情前水平。
从企业层面看,疫情期间大量中小旅行社倒闭或转行,行业集中度有所提升。幸存下来的旅行社积极转型,加强线上营销、开发本地游和定制游产品,但盈利能力依然脆弱。据文化和旅游部数据,2023年上半年全国旅行社国内旅游组织人次恢复至2019年同期的约60%,而出境游恢复不足20%。
二、政策优化:出入境管控调整,利好逐步释放
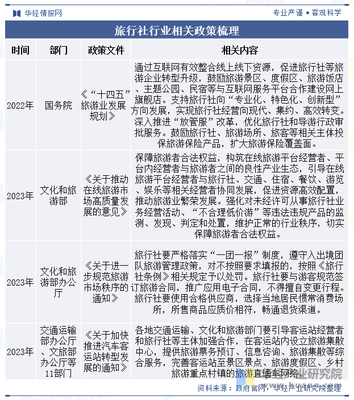
2022年底至2023年,国家陆续出台一系列优化出入境管控的政策。2023年1月8日起,取消入境人员全员核酸检测和集中隔离,恢复受理审批中国公民出国旅游护照申请,并有序恢复出境旅游。文旅部先后公布三批出境团队游国家名单,至2023年8月已覆盖138个国家。国际航班数量逐步增加,多条国际航线复航或加密,签证政策也得到简化。
这些政策显著提振了市场信心。2023年暑期,出境游需求集中释放,部分热门目的地如泰国、日本、新加坡等预订量激增。但政策传导仍需时间,供应链修复、游客安全顾虑等因素制约了复苏速度。
三、趋势展望:复苏步伐加快,行业进入新阶段
展望2024年及中国旅行社行业有望加速复苏。出入境政策将进一步优化,国际航班持续恢复,签证便利化程度提高,出境游将迎来更强劲增长。国内游市场保持稳定增长,周边游、自驾游、研学游等细分领域成为新增长点。第三,旅行社行业加速数字化转型,线上线下融合、直播带货、私域运营等新模式日益普及。第四,游客需求趋向个性化、品质化,定制游、小团游、主题游占比提升,倒逼旅行社提升产品和服务能力。
行业也面临挑战:全球地缘政治不确定性、汇率波动、目的地安全风险等可能影响出境游恢复。旅行社需加强风险管理和产品创新,才能在复苏浪潮中抓住机遇。
2023年是旅行社行业从低谷走向复苏的关键一年。出入境管控政策优化调整是核心驱动力,但全面恢复仍需时日。预计2024年行业将迎来更明显的增长,旅行社应积极调整策略,迎接后疫情时代的新格局。